14 € für eintägige Auswärtstätigkeiten, 14 € für An- und Abreisetage mit Übernachtung und 28 € für volle Abwesenheitstage sind die Inlandspauschalen beim Verpflegungsmehraufwand. Bei einer eintägigen beruflichen Auswärtstätigkeit ohne Übernachtung löst eine Abwesenheit von mehr als 8 Stunden den Anspruch aus, sofern die übrigen steuerlichen Voraussetzungen erfüllt sind.
Du kommst nach einem Einsatz in einer anderen Klinik nach Hause und fragst dich, welche Zeiten für die Abrechnung zählen. Auf dem Dienstplan steht die Schicht, auf der Hotelrechnung ein Frühstück, und im nächsten Monat wechselst du wieder die Einrichtung. Bei p1medical unterstützen wir dich bei Verträgen und Abrechnung, damit solche Fragen nicht zwischen Dienstübergabe und nächstem Einsatz offenbleiben.
Entscheidend ist eine nachvollziehbare Prüfung: Wo arbeitest du, wie lange bist du auswärts und seit wann läuft der Einsatz dort? Damit lässt sich der Verpflegungsmehraufwand verlässlicher bestimmen als mit einer Pauschalentabelle allein.
Inhaltsverzeichnis
- Die Sätze auf einen Blick
- Wann du Anspruch auf Verpflegungsmehraufwand hast
- Welche Nachweise du für die Abrechnung brauchst
- Gestellte Mahlzeiten richtig von der Pauschale abziehen
- Drei-Monats-Frist bei wechselnden Einsätzen
- Berechnungsbeispiele Schritt für Schritt
- Erstattung klären, bevor der nächste Einsatz beginnt
Die Sätze auf einen Blick
Für den Verpflegungsmehraufwand im Inland gelten 14 € und 28 €, die gesetzlichen Beträge sind seit 2020 unverändert und werden auch im amtlichen Einkommensteuer-Handbuch für 2026 zu § 9 EStG geführt. Es gibt also zwei Euro-Beträge, aber unterschiedliche Fälle, in denen sie zur Anwendung kommen.
Die Pauschale bildet nicht deine Restaurantrechnung ab. Sie berücksichtigt einen beruflich bedingten zusätzlichen Verpflegungsaufwand während einer Auswärtstätigkeit. Ob du etwas in der Klinikkantine kaufst oder unterwegs beim Bäcker, bestimmt deshalb nicht die Höhe.
Verpflegungspauschalen 2026 nach Fallart
Die folgende Zuordnung folgt den gesetzlichen Inlandspauschalen; für Auslandsreisen ist die jeweils geltende BMF-Liste maßgeblich.
| Situation | Pauschale | Hinweis |
|---|---|---|
| Abwesenheit bis 8 Stunden | 0 € | Kein steuerlicher Pauschalanspruch bei eintägiger Tätigkeit ohne Übernachtung |
| Eintägige Abwesenheit über 8 Stunden ohne Übernachtung | 14 € | Zählt außerhalb von Wohnung und erster Tätigkeitsstätte |
| An- und Abreisetag einer mehrtägigen Reise mit Übernachtung | 14 € | Gilt unabhängig von der Stundenzahl des Reisetags |
| Voller Kalendertag mit 24 Stunden Abwesenheit | 28 € | Gilt für volle Zwischentage einer mehrtägigen Reise |
| Auslandsreise | Je Land beziehungsweise Ort laut BMF-Liste | Bei eintägigen Auslandsreisen zählt der letzte Tätigkeitsort im Ausland |
Zähle die maßgebliche Abwesenheit außerhalb deiner Wohnung und deiner ersten Tätigkeitsstätte und ordne anschließend die Art des Reisetags zu. Prüfe bei Übernachtungen zuerst, ob ein Anreise-, Zwischen- oder Abreisetag vorliegt, statt nur auf die Schichtdauer zu schauen.
Warum Schichtzeit und Abwesenheitszeit nicht dasselbe sind
Für die Lohnbuchhaltung reicht der Eintrag „Frühdienst“ nicht aus. Der Dienstplan zeigt, wann du arbeitest, aber nicht zwangsläufig, wann du deine Wohnung verlässt oder nach der Auswärtstätigkeit zurückkehrst.
Bei einem auswärtigen Einsatz im Pflegeheim solltest du deshalb die tatsächlichen Reisezeiten ergänzen. Führt dein Weg zunächst zur ersten Tätigkeitsstätte und erst danach in eine andere Einrichtung, muss die Abrechnungsstelle diesen Ablauf erkennen können.
Merksatz: Nicht der Preis deines Mittagessens entscheidet, sondern der steuerlich einzuordnende Reiseverlauf.
Unterkunft und Verpflegung bleiben getrennte Abrechnungspositionen. Eine bezahlte Hotelübernachtung ist weder eine zusätzliche Verpflegungspauschale noch automatisch eine gestellte Mahlzeit.
Für Auslandseinsätze solltest du vor der Abrechnung die für das Reisejahr gültige BMF-Übersicht prüfen. Die Auslandssätze werden jährlich festgesetzt; eine gespeicherte Tabelle aus einem früheren Einsatz ist deshalb keine verlässliche Arbeitsgrundlage.
Wann du Anspruch auf Verpflegungsmehraufwand hast
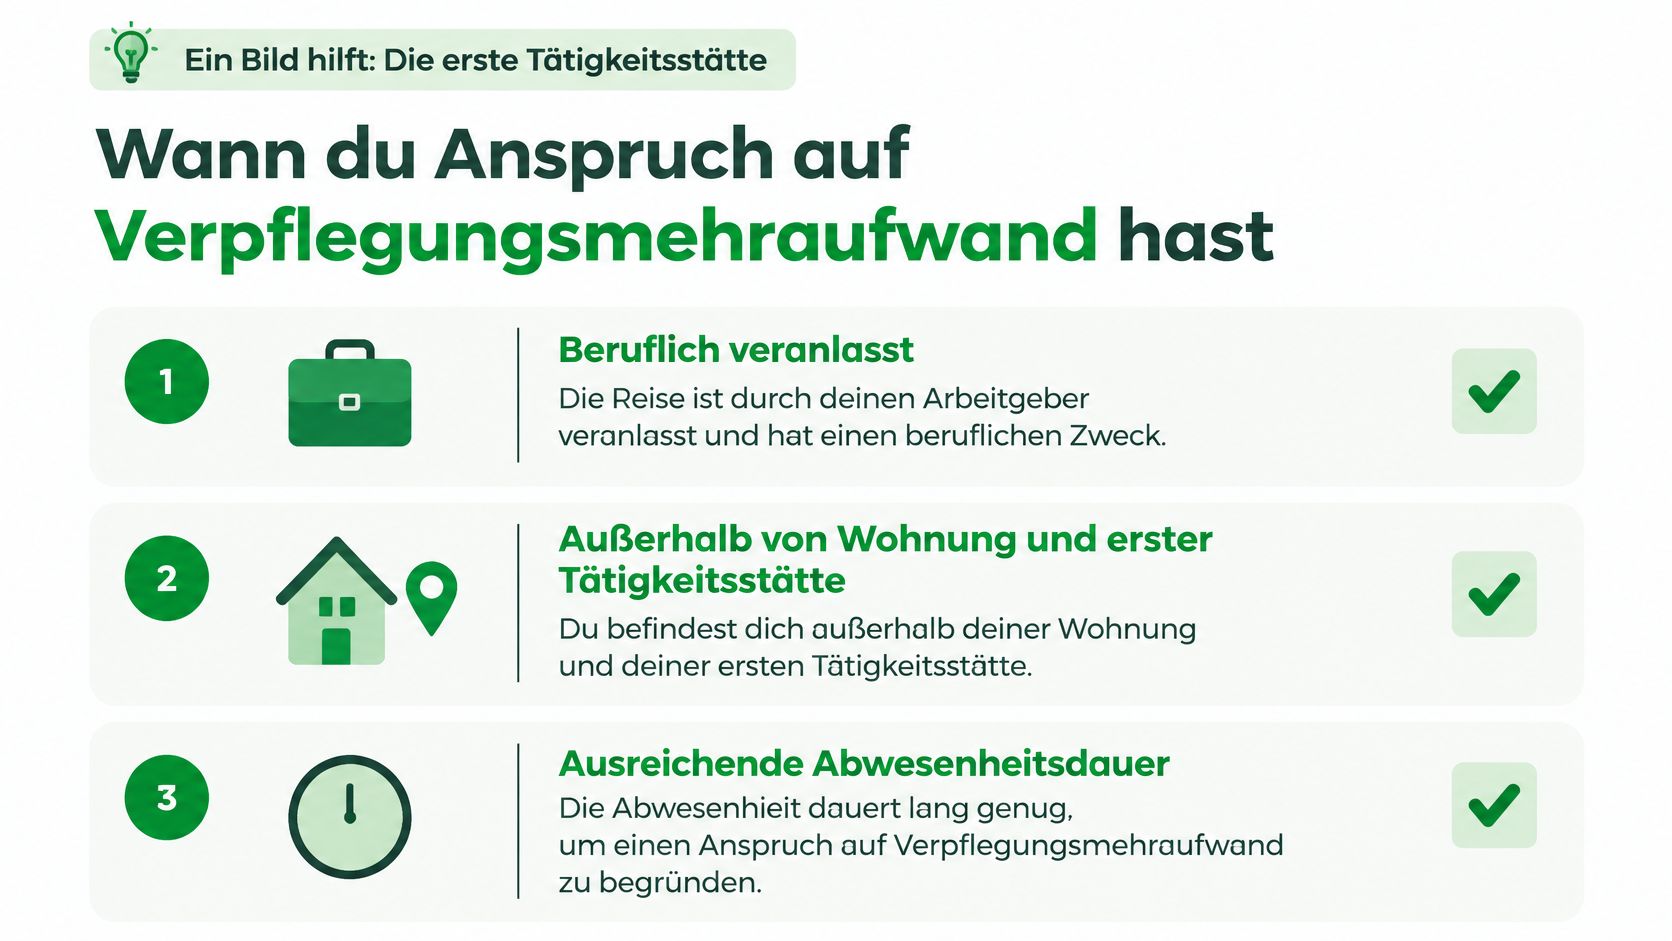
Ein anderer Arbeitsort allein genügt nicht. Nach § 9 Absatz 4a Einkommensteuergesetz muss eine beruflich veranlasste Auswärtstätigkeit außerhalb deiner Wohnung und deiner ersten Tätigkeitsstätte vorliegen; bei eintägigen Tätigkeiten ohne Übernachtung muss die Abwesenheit mehr als acht Stunden betragen.
Die erste Tätigkeitsstätte lässt sich als Heimathafen vorstellen. Eine längere Schicht im Heimathafen wird nicht dadurch zur Dienstreise, dass du spät nach Hause kommst. Für die steuerliche Einordnung zählen die arbeitsrechtliche Zuordnung und die tatsächlichen Einsatzbedingungen, nicht allein die Bezeichnung im Dienstplan.
Deine Checkliste vor der Abrechnung
- Beruflicher Anlass: Du fährst auf Veranlassung deines Arbeitgebers in eine andere Klinik oder zu einer Fortbildung. Ein privater Arzttermin begründet dagegen keinen Verpflegungsmehraufwand.
- Auswärtiger Tätigkeitsort: Prüfe, ob die Einrichtung deine erste Tätigkeitsstätte ist. Eine Pflegekraft mit Stammklinik kann bei einem vorübergehenden Einsatz in einer Kooperationsklinik auswärts tätig sein.
- Passender Zeitumfang: Erfasse die gesamte maßgebliche Abwesenheit. Bei einer mehrtägigen Reise gehört außerdem die Übernachtung zur Prüfung.
Ein typischer Klinikfall
Angenommen, eine Pflegekraft arbeitet vorübergehend in einer Kooperationsklinik, die 40 Kilometer von ihrer Stammklinik entfernt liegt, und ist neun Stunden auswärts. Unter den genannten Voraussetzungen kommt die Tagespauschale infrage. Die Entfernung ist dabei nur Teil des Beispiels, keine steuerliche Mindestgrenze.
Anders sieht es aus, wenn dieselbe Pflegekraft regulär an ihrer ersten Tätigkeitsstätte arbeitet. Eine lange Anfahrt oder ein voller Dienst machen daraus keine Auswärtstätigkeit.
Gerade bei einem Wechsel in die Zeitarbeit als Pflegefachkraft solltest du deshalb Einsatzvertrag und Zuordnung gemeinsam betrachten. Der Satz „Jeder neue Einsatzort zählt automatisch“ greift zu kurz.
Das gilt ebenso für eine pädagogische Fachkraft, die zwischen Kitas wechselt. Die Abrechnungsstelle braucht den beruflichen Anlass, die Zuordnung zur Einrichtung und die Einsatzhistorie. Erst daraus ergibt sich, ob der konkrete Tag steuerlich begünstigt ist.
Welche Nachweise du für die Abrechnung brauchst
Keine Essensquittung nötig bedeutet nicht, dass du ohne Aufzeichnungen abrechnen kannst. Nach der amtlichen Übersicht des Bundesfinanzministeriums sind insbesondere Abwesenheitsdauer, Einsatzort und Übernachtung relevant; höhere tatsächliche Essenskosten erlauben keinen höheren Ansatz als die gesetzliche Pauschale.
Sammle deshalb nicht nur Belege, sondern dokumentiere den Reiseverlauf. Ein Dienstplan oder Einsatzvertrag bildet die Grundlage, Stundenzettel und Hotelrechnung ergänzen die Angaben.
Pflichtangaben für jeden Einsatztag
Die Beispiele in der Tabelle sind Musterangaben für deine eigene Übersicht, keine zusätzlichen gesetzlichen Zeitgrenzen.
| Angabe | Warum sie zählt | Beispiel |
|---|---|---|
| Einsatzort mit Station oder Abteilung | Belegt die auswärtige Tätigkeit | Klinik Musterstadt, Station 3 |
| Beginn und Ende der Abwesenheit | Bestimmt die Stundenzahl | 6:30 bis 16:15 Uhr |
| Übernachtung ja oder nein | Entscheidet über An- und Abreisetag | Hotel 12. bis 14. März, Beleg liegt bei |
| Gestellte Mahlzeiten | Ermöglicht die Prüfung der Kürzungspflicht | Frühstück im vom Arbeitgeber gebuchten Hotel enthalten |
| Tätigkeitsstätte und Frist-Beginn | Ermöglicht die Fristkontrolle | Einsatzstart 1. Februar |
| Arbeitgebererstattung | Verhindert eine doppelte Berücksichtigung | Erstattung laut Reisekostenabrechnung vermerkt |
Eine eigene Spalte für die Belegnummer der Unterkunft erleichtert Rückfragen. Ergänze außerdem den beruflichen Anlass, etwa „Vertretung auf Station“ oder „angeordnete Fortbildung“.
So wird aus einem Eintrag eine prüfbare Abrechnung
Ein Eintrag wie „Klinik Musterstadt, Station 3, 6:30 bis 16:15 Uhr“ ist ein guter Anfang. Steht daneben eine Hotelübernachtung, muss jedoch erkennbar sein, ob die Uhrzeiten die Schicht oder tatsächlich Beginn und Ende der Reise beschreiben.
Bei mehrtägigen Einsätzen dokumentierst du daher die Abreise von zu Hause, die Übernachtungen und die abschließende Rückkehr getrennt. Das verhindert, dass die Lohnbuchhaltung einen vollen auswärtigen Aufenthalt versehentlich wie einen einzelnen Tagesdienst behandelt.
Für deine Ablage: Halte Einsatzübersicht, Hotelbelege und Erstattungsabrechnung zusammen. So lässt sich eine Rückfrage beantworten, ohne mehrere Nachrichtenverläufe durchsuchen zu müssen.
Plane beispielsweise fünf Minuten am Monatsende als persönliche Kontrollroutine ein. Gleiche Dienstplan und Reiseübersicht ab, ergänze fehlende Mahlzeiten und markiere noch nicht abgerechnete Einsätze.
Besteht zusätzlich eine doppelte Haushaltsführung, sollte das in deinen Unterlagen erkennbar sein. Unterkunftskosten, Verpflegung und Arbeitgeberzahlungen brauchen jeweils eine eindeutige Zuordnung.
Welche Angaben würde deine Abrechnungsstelle bei einer Prüfung zuerst verlangen? Meist lässt sich diese Frage praktisch beantworten: Wo warst du beruflich tätig, wann warst du unterwegs und was wurde bereits übernommen?
Bist du neugierig?
Bewirb dich jetzt in nur einer Minute, ohne Lebenslauf und Anschreiben. Finde heraus, wie flexibel Arbeiten wirklich sein kann.
Ganz ohne Lebenslauf und Anschreiben
Gestellte Mahlzeiten richtig von der Pauschale abziehen
Das im Hotelpreis enthaltene Frühstück wird leicht übersehen. Wird dir eine Mahlzeit vom Arbeitgeber oder auf dessen Veranlassung bereitgestellt, kann eine Kürzung erforderlich sein, auch wenn du das Angebot nicht nutzt. Ein selbst bezahltes Essen ist dagegen nicht allein deshalb eine gestellte Mahlzeit, weil du es während des Einsatzes kaufst.
Die Kürzungsanteile betragen 20 % für Frühstück und jeweils 40 % für Mittag- und Abendessen, bezogen auf den vollen Inlandstagessatz von 28 €, nach den im amtlichen Lohnsteuer-Handbuch erläuterten Reisekostenregeln.
Kürzung bei gestellten Mahlzeiten
| Gestellte Mahlzeit | Kürzungsanteil | Abzug in Euro |
|---|---|---|
| Frühstück | 20 % | 5,60 € |
| Mittagessen | 40 % | 11,20 € |
| Abendessen | 40 % | 11,20 € |
| Alle drei Mahlzeiten | 100 % | Pauschale wird auf 0 € gekürzt |
Die Euro-Beträge ergeben sich aus dem vollen Tagessatz, nicht aus dem Preis der Mahlzeit auf der Rechnung. Das ist besonders an An- und Abreisetagen wichtig: Du halbierst den Kürzungsbetrag nicht, nur weil die Ausgangspauschale kleiner ist.
Was das im Klinikalltag bedeutet
Angenommen, du besuchst einen Kongress und übernachtest im Tagungshotel. Am vollen Zwischentag sind Frühstück, Mittagessen und Abendessen auf Veranlassung des Arbeitgebers enthalten. Dann bleibt für diesen Tag keine Verpflegungspauschale übrig.
An einem Tag mit kleiner Pauschale wird höchstens der vorhandene Anspruch gekürzt. Es entsteht also keine negative Verpflegungspauschale, die du zurückzahlen müsstest.
- Hotelunterlagen prüfen: Ist Frühstück enthalten oder ausdrücklich nicht gebucht?
- Veranstaltungsprogramm ergänzen: Sind Mittagessen und Abendessen Bestandteil der Teilnahme?
- Einrichtung genau benennen: Ein kostenloses Personalessen im Pflegeheim muss anders dokumentiert werden als dein selbst bezahlter Kantinenbesuch.
Für denselben Kalendertag werden konkurrierende Verpflegungspauschalen nicht addiert. Die Abrechnungsstelle berücksichtigt nur den höchsten einschlägigen Betrag, etwa wenn verschiedene berufliche Reiseanlässe zusammentreffen.
Bei grenznahen Einsätzen kommen zusätzlich die Regeln zur Zuordnung des Auslandssatzes hinzu. Reiseverlauf und Mahlzeiten müssen dann gemeinsam geprüft werden, statt einen deutschen Kürzungsbetrag ungeprüft auf eine Auslandspauschale anzuwenden.
War eine Mahlzeit nur teilweise gestellt oder hast du selbst etwas zugezahlt, dokumentiere Leistung, Kostenträger und eigenen Zahlbetrag. Reiche den Beleg ein und lass die konkrete Behandlung klären, statt den Tabellenabzug nach Gefühl zu verändern.
Drei-Monats-Frist bei wechselnden Einsätzen
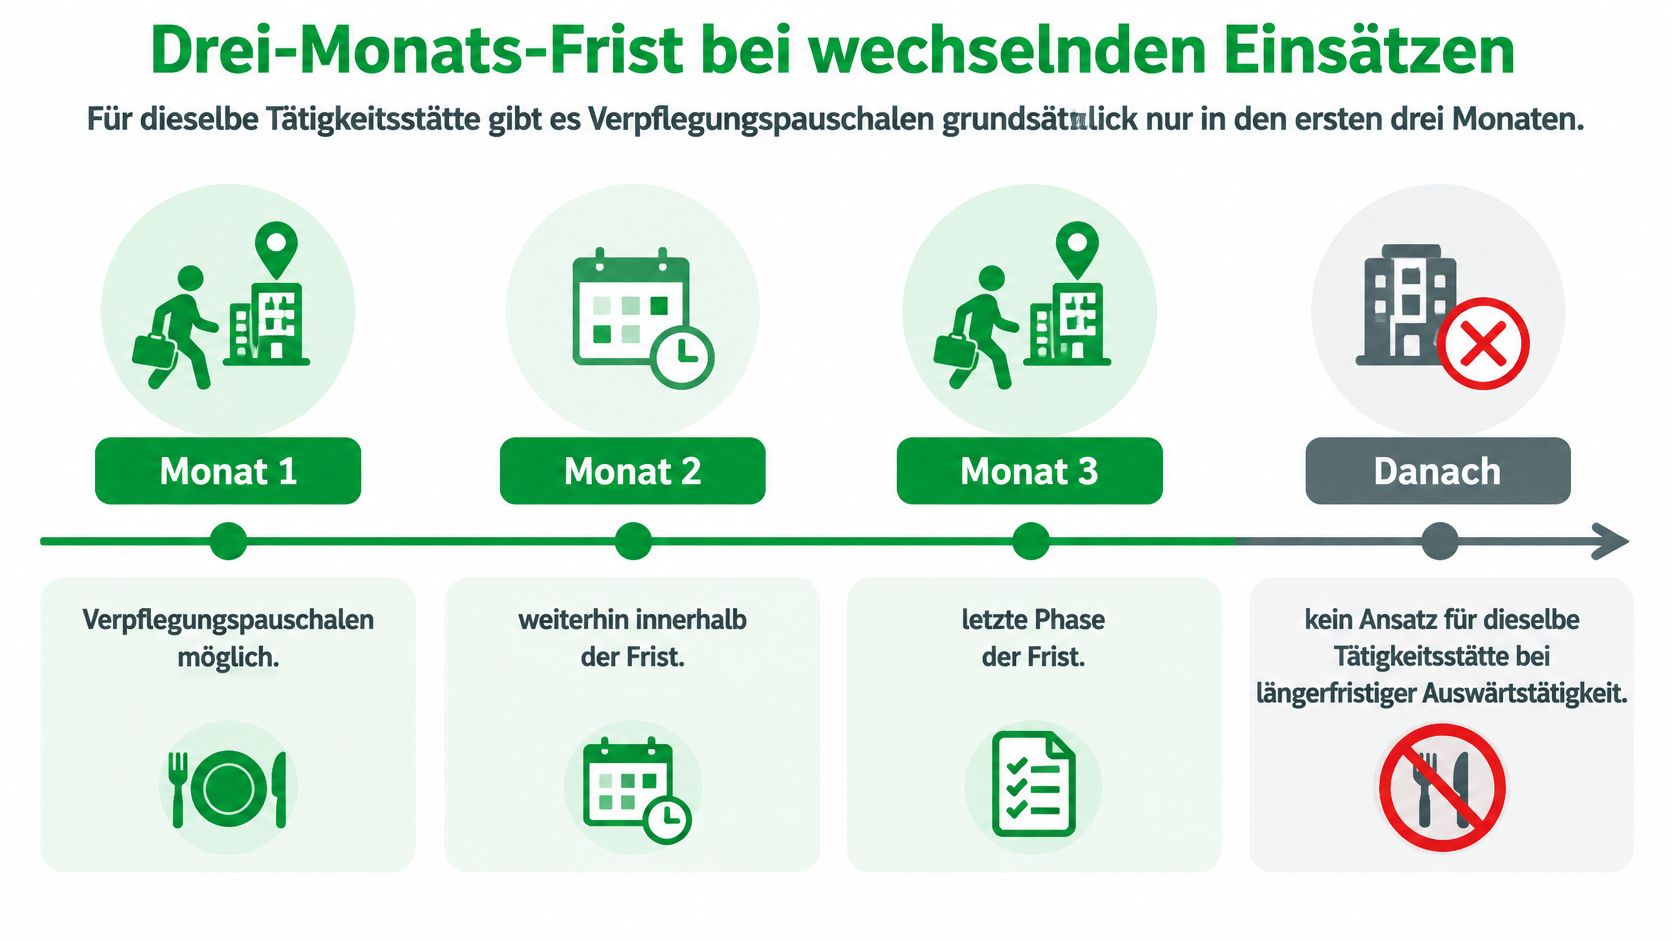
Ein neuer Dienstplan oder eine verlängerte Einsatzvereinbarung startet die Frist nicht automatisch neu. Für dieselbe Tätigkeitsstätte können Verpflegungspauschalen grundsätzlich nur während der ersten drei Monate einer längerfristigen Auswärtstätigkeit berücksichtigt werden, wie die amtliche BMF-Übersicht zum Reisekostenrecht festhält.
Dabei sind zwei Fragen auseinanderzuhalten: Liegt überhaupt eine Auswärtstätigkeit vor? Und läuft dafür noch der begünstigte Zeitraum? Eine Einrichtung wird nicht allein durch den Ablauf der Verpflegungsfrist automatisch zur ersten Tätigkeitsstätte.
Die Einsatzhistorie gehört zur Einrichtung
Für die Fristkontrolle reicht eine Liste mit Vertragsnummern nicht aus. Du brauchst eine Übersicht, aus der hervorgeht, wann du tatsächlich in welcher Klinik, welchem Pflegeheim oder welcher Kita eingesetzt warst.
Angenommen, du bleibst nach einer Einsatzverlängerung im selben Pflegeheim auf derselben längerfristigen Auswärtstätigkeit. Dann muss die Abrechnungsstelle den bisherigen Verlauf berücksichtigen. Einzelne freie Tage oder kurze Unterbrechungen lassen die Frist nicht beliebig von vorn beginnen.
Wechselst du anschließend in eine andere Einrichtung, wird geprüft, ob ein eigener Zeitraum beginnt. Bei späteren Rückkehr-Einsätzen sollte auch der frühere Aufenthalt in der Übersicht stehen.
Ein anderer Vertragstitel ersetzt keine Prüfung der tatsächlichen Tätigkeitsstätte.
Ein schlanker Kontrollprozess
- Einsatzadresse abgleichen: Stimmen Einrichtung und tatsächlicher Arbeitsort noch?
- Unterbrechungen festhalten: Dokumentiere Abwesenheiten und zwischenzeitliche Einsatzorte nachvollziehbar.
- Friststatus markieren: Lass offene Fälle vor der nächsten Abrechnung durch die Lohnbuchhaltung oder Steuerberatung klären.
- Reisedaten ergänzen: Übernachtungen, Mahlzeiten und Abwesenheitszeiten bleiben auch bei einer Einsatzverlängerung erforderlich.
Auch eine andere Fahrzeugregelung verändert die Verpflegungsfrist nicht. Fragen zum Dienstwagen ohne Privatnutzung und zum Arbeitsweg gehören deshalb in eine eigene Prüfung.
Für Einrichtungen bedeutet das: Einsatzverlängerungen und Ortswechsel sollten der Abrechnungsstelle rechtzeitig vorliegen. So muss sie nicht nachträglich aus Schichtplänen rekonstruieren, seit wann eine Fachkraft tatsächlich am selben Ort arbeitet.
Berechnungsbeispiele Schritt für Schritt
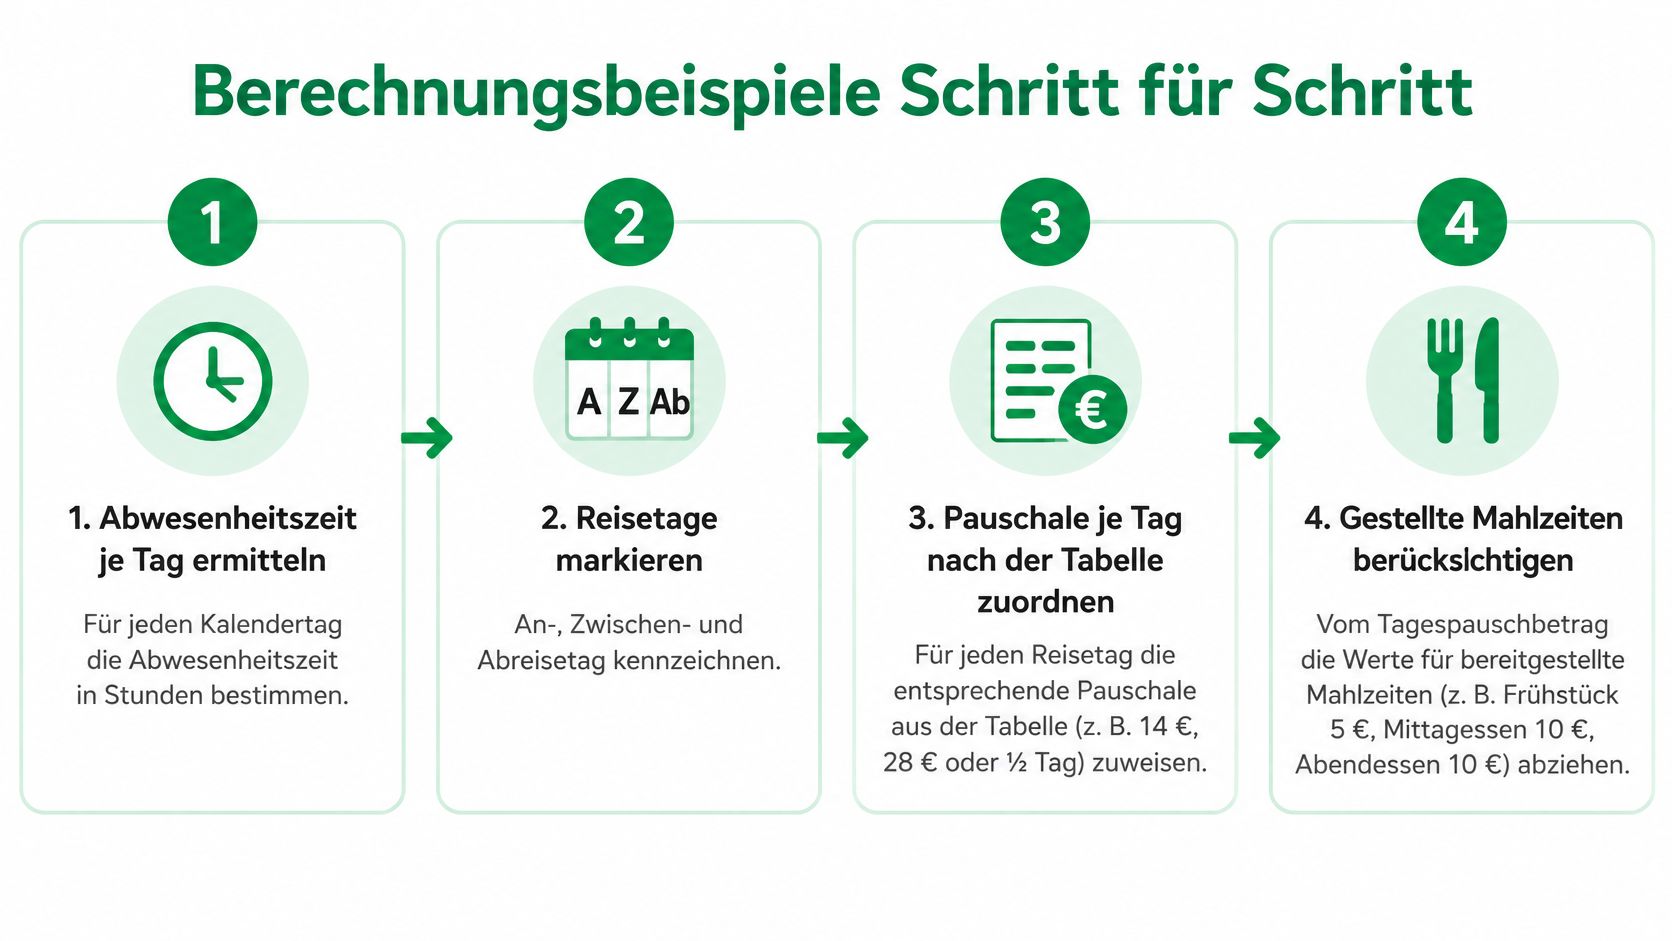
Beginne mit dem einzelnen Kalendertag, nicht mit der Gesamtsumme des Einsatzes. Die folgenden Zahlen sind hypothetische Rechenfälle auf Grundlage der gesetzlichen Inlandssätze und der dargestellten Mahlzeitenkürzung.
- Abwesenheitszeit ermitteln: Beginn und Ende der maßgeblichen Reise festhalten.
- Reisetage markieren: Anreise, volle Zwischentage und Abreise unterscheiden.
- Pauschale zuordnen: Den passenden Tagesfall auswählen und die Frist prüfen.
- Mahlzeiten berücksichtigen: Gestellte Verpflegung erfassen und Kürzungen berechnen.
- Kalendertag kontrollieren: Keine konkurrierenden Pauschalen doppelt ansetzen.
- Erstattung abgleichen: Arbeitgeberzahlungen der berechneten Summe gegenüberstellen.
Rechenbeispiele für Verpflegungsmehraufwand
Für alle Inlandsfälle wird angenommen, dass eine begünstigte Auswärtstätigkeit vorliegt und keine weiteren Kürzungen oder Erstattungen zu berücksichtigen sind.
| Beispiel | Situation | Berechnung | Ergebnis |
|---|---|---|---|
| A: Tagesdienst | 9 Stunden auswärts, ohne Übernachtung | 1 × 14 € | 14 € |
| B: Dreitagesreise | Mo bis Mi, Übernachtung Mo und Di | Mo 14 € + Di 28 € + Mi 14 € | 56 € |
| B mit Frühstück | Wie B, Frühstück im Hotel nur am Dienstag gestellt | 14 € + (28 € − 5,60 €) + 14 € | 50,40 € |
| C: Einsatzmonat 1 | 20 Einsatztage über 8 Stunden in derselben Klinik | 20 × 14 € | 280 € |
| C: Einsatzmonat 4 | Gleiche Tätigkeitsstätte nach drei Monaten, fortdauernder Einsatz | Keine Pauschale | 0 € |
Fall A passt beispielsweise zu einer Pflegekraft, die einen Tagesdienst in einer auswärtigen Einrichtung übernimmt. Entscheidend ist, dass die angenommene Dauer die maßgebliche Abwesenheit beschreibt, nicht lediglich die Anwesenheit auf Station.
Fall B zeigt eine Fortbildungsreise von Montag bis Mittwoch. Der Dienstag ist ein voller auswärtiger Kalendertag, die anderen Tage werden als An- und Abreise eingeordnet.
Beim Frühstücksfall ist bewusst nur die Mahlzeit am Dienstag enthalten. Wird auch am Mittwoch ein Frühstück gestellt, muss die Abrechnung zusätzlich angepasst werden. Genau hier entstehen Fehler, wenn Beschäftigte die Hotelrechnung nur auf den Übernachtungspreis prüfen.
Fall C setzt Tagesreisen ohne gestellte Mahlzeiten voraus. Der spätere Einsatzmonat zeigt, warum eine unveränderte Anzahl an Diensten nicht zwangsläufig zu derselben steuerlichen Abrechnung führt.
Ein Reisetag mit Inlands- und Auslandsanteil
Für einen Kalendertag mit beruflicher Tätigkeit im Inland und Ausland ist nach der Verwaltungsauffassung der entsprechende Auslandssatz maßgeblich; bei eintägigen Auslandsreisen zählt der letzte Tätigkeitsort im Ausland, erläutert das Bundesfinanzministerium zu Verpflegungsmehraufwendungen.
Fall D: Eine Fachkraft ist zunächst beruflich in Deutschland tätig und arbeitet anschließend in einer ausländischen Einrichtung. Für die Abrechnung wird der zutreffende länder- oder ortsabhängige Auslandssatz geprüft. Ohne konkreten Tätigkeitsort lässt sich kein seriöser Euro-Betrag nennen.
Fahrtkosten werden daneben gesondert behandelt. Nutze für die Abgrenzung auch die Erläuterungen zur Berechnung der Entfernungspauschale, statt Fahrt- und Verpflegungsbeträge zusammenzurechnen.
Kontrolliere abschließend besonders doppelt erfasste Reisetage, übersehene Frühstücke und bereits erhaltene Erstattungen. Deine eigene Übersicht sollte sich mit der Erstattungsabrechnung nachvollziehbar abgleichen lassen.
Erstattung klären, bevor der nächste Einsatz beginnt
Eine steuerlich zulässige Pauschale ist noch keine verbindliche Zahlungszusage. Die Möglichkeit der Arbeitgebererstattung und der eigene Werbungskostenabzug sind getrennte Wege; die Pauschale ist kein automatisch geschuldeter Nettozuschuss, wie sich aus den gesetzlichen Regeln zur Auswärtstätigkeit im amtlichen Einkommensteuer-Handbuch ergibt.
Beim Vergleich deiner Unterlagen sollten Berechnung und tatsächliche Auszahlung getrennt erkennbar sein.
Erstattet dein Arbeitgeber einen Betrag steuerfrei, kannst du diesen nicht zusätzlich als Werbungskosten abziehen. Bleibt ein steuerlich berücksichtigungsfähiger Anteil unerstattet, kommt dafür der Ansatz in deiner Einkommensteuererklärung infrage. Ein Werbungskostenabzug ist allerdings keine Auszahlung in gleicher Höhe.
Diese Antworten gehören in deine Einsatzunterlagen
- Erstattungsregelung: Wird die Verpflegungspauschale je begünstigtem Einsatztag übernommen?
- Mahlzeiten und Unterkunft: Wie werden Hotelverpflegung und bereitgestellte Essen erfasst?
- Fristbeginn: Seit wann wird die betreffende Einrichtung für die Fristkontrolle berücksichtigt?
- Abrechnungstermin: Wann und in welcher Abrechnung erscheint die Erstattung?
Bei p1medical kümmern wir uns um Verträge, Abrechnung und Betreuung. Im Rahmen unserer Arbeitnehmerüberlassung bleibst du während deiner Einsätze bei uns angestellt. Du hast feste Ansprechpersonen, die rund um die Uhr erreichbar sind.
Wir klären diese Punkte mit dir vor Einsatzbeginn, damit du weißt, welche Vereinbarungen gelten und welche Unterlagen benötigt werden. Auch Fragen zum Dienstwagen in der Pflege solltest du dabei getrennt von der Verpflegung besprechen.
Zur ergänzenden Information kannst du dir auch dieses Video ansehen.
Beim Laden werden Daten an YouTube (Google) übertragen.
Die entscheidende Frage vor deiner Zusage lautet: Ist schriftlich klar, wie dein konkreter Einsatz abgerechnet wird? Halte offene Punkte fest und bringe Einsatzort, Reiseplanung und vorhandene Vereinbarungen in das Gespräch mit.
Personal 1 Personalservice GmbH begleitet dich bei der Einsatzplanung und klärt mit dir die vertraglichen und abrechnungsbezogenen Fragen zum Verpflegungsmehraufwand. Besuche Personal 1 Personalservice GmbH, vereinbare ein unverbindliches Informationsgespräch und lass dir ein individuelles Angebot für deinen nächsten Einsatz erstellen.
Ganz ohne Lebenslauf und Anschreiben