Nach dem Spätdienst schläfst Du in einem Zimmer nahe der Klinik. Zu Hause laufen Miete und Nebenkosten weiter, am freien Wochenende fährst Du zurück. Du fragst Dich, ob Du diese Belastung allein tragen musst oder die doppelte Haushaltsführung steuerlich geltend machen kannst. p1medical unterstützt Dich dabei, auswärtige Einsätze und die dazugehörigen Unterlagen verlässlich zu organisieren.
Die entscheidende Frage lautet allerdings nicht, wie weit die Klinik entfernt ist. Zuerst muss feststehen, wo Deine erste Tätigkeitsstätte liegt und wo Dein tatsächlicher Lebensmittelpunkt bleibt. Wer jede Unterkunft am Einsatzort automatisch als doppelte Haushaltsführung behandelt, rechnet schnell mit einem Steuervorteil, der im konkreten Fall gar nicht passt.
Inhaltsverzeichnis
- Voraussetzungen für die doppelte Haushaltsführung
- Nachweise sammeln, die das Finanzamt akzeptiert
- Absetzbare Kosten und Musterrechnung Schritt für Schritt
- Praxisfälle bei wechselnden Einsatzorten
- Deinen Fall prüfen und den nächsten Schritt festlegen
Voraussetzungen für die doppelte Haushaltsführung
Für eine doppelte Haushaltsführung brauchst Du einen eigenen Hausstand außerhalb des Ortes Deiner ersten Tätigkeitsstätte und eine beruflich veranlasste Zweitunterkunft am Tätigkeitsort. Diese beiden Wohnsituationen erfüllen unterschiedliche Funktionen: Am Hauptwohnsitz führst Du Dein privates Leben, am Beschäftigungsort wohnst Du wegen Deiner Arbeit.
Eine vollständig abgeschlossene Zweitwohnung ist dafür nicht zwingend erforderlich. Der Bundesfinanzhof zur Unterkunft in einer Wohngemeinschaft hat mit Urteil vom 28. März 2012 klargestellt, dass auch eine Wohngemeinschaft am Beschäftigungsort infrage kommt, solange der Mittelpunkt der Lebensinteressen am Hauptwohnsitz bleibt.
Warum auch einzelne Übernachtungen reichen können
Du musst nicht die gesamte Arbeitswoche am Klinikstandort verbringen. Nach den amtlichen Lohnsteuer-Hinweisen zur doppelten Haushaltsführung ist die Anzahl der Übernachtungen unerheblich. Das ist gerade bei Bereitschaften, geteilten Dienstfolgen und wechselnden Schichten wichtig.
Nehmen wir eine hypothetische Situation: Du arbeitest als Fachkraft im OP und schläfst zwei Nächte pro Woche in einem WG-Zimmer nahe der Klinik. Deine Hauptwohnung nutzt Du weiterhin gemeinsam mit Deinem Partner, Du beteiligst Dich an den laufenden Haushaltskosten und verbringst Deine Freizeit überwiegend dort.
Diese Konstellation kann anerkennungsfähig sein. Entscheidend ist nicht, dass das Zimmer nur an bestimmten Tagen gebraucht wird, sondern dass es Deiner beruflichen Tätigkeit dient und Dein eigener Hausstand tatsächlich fortbesteht.
Prüfregel: Eine Zweitunterkunft ersetzt Deinen Hauptwohnsitz nicht schon deshalb, weil sie Deinen Schichtdienst erheblich erleichtert.
Prüfe Vertrag, Kostenbeteiligung und Lebensführung
Bevor Du Unterkunftskosten zusammenrechnest, prüfst Du Deine Ausgangslage:
- Arbeitsvertrag und Zuordnung: Ist ein fester Klinikstandort genannt? Welche schriftliche Zuordnung gibt es, und passt sie zur tatsächlichen Einsatzorganisation?
- Eigener Hausstand: Kannst Du die Hauptwohnung tatsächlich nutzen und Deine finanzielle Beteiligung an der Haushaltsführung belegen?
- Lebensmittelpunkt: Wo finden Partnerschaft, Familienleben, Freundschaften und Deine private Alltagsgestaltung statt?
- Beruflicher Anlass: Brauchst Du die Unterkunft wegen Deiner Arbeit, oder nutzt Du sie vorwiegend aus privaten Gründen?
Gerade bei einer Tätigkeit als Pflegefachkraft in der Zeitarbeit solltest Du die steuerliche Zuordnung nicht aus dem Namen des Einsatzbetriebs ableiten. Eine Klinikadresse in der Einsatzmitteilung beantwortet noch nicht jede Frage zur ersten Tätigkeitsstätte.
Auch alleinstehende Fachkräfte können einen eigenen Hausstand unterhalten. Umgekehrt beweist eine Familie am bisherigen Wohnort nicht automatisch, dass Dein Lebensmittelpunkt unverändert dort liegt. Maßgeblich ist, wie Du tatsächlich wohnst und lebst, nicht nur, welche Adresse Du als Hauptwohnung bezeichnest.
Zieht Dein Lebensmittelpunkt dauerhaft an den Beschäftigungsort, entfällt die Grundlage der doppelten Haushaltsführung. Eine große Entfernung zur bisherigen Wohnung rettet die Anerkennung dann nicht. Halte deshalb nicht nur den Beginn, sondern auch Veränderungen Deiner Wohn- und Lebenssituation nachvollziehbar fest.
Nachweise sammeln, die das Finanzamt akzeptiert
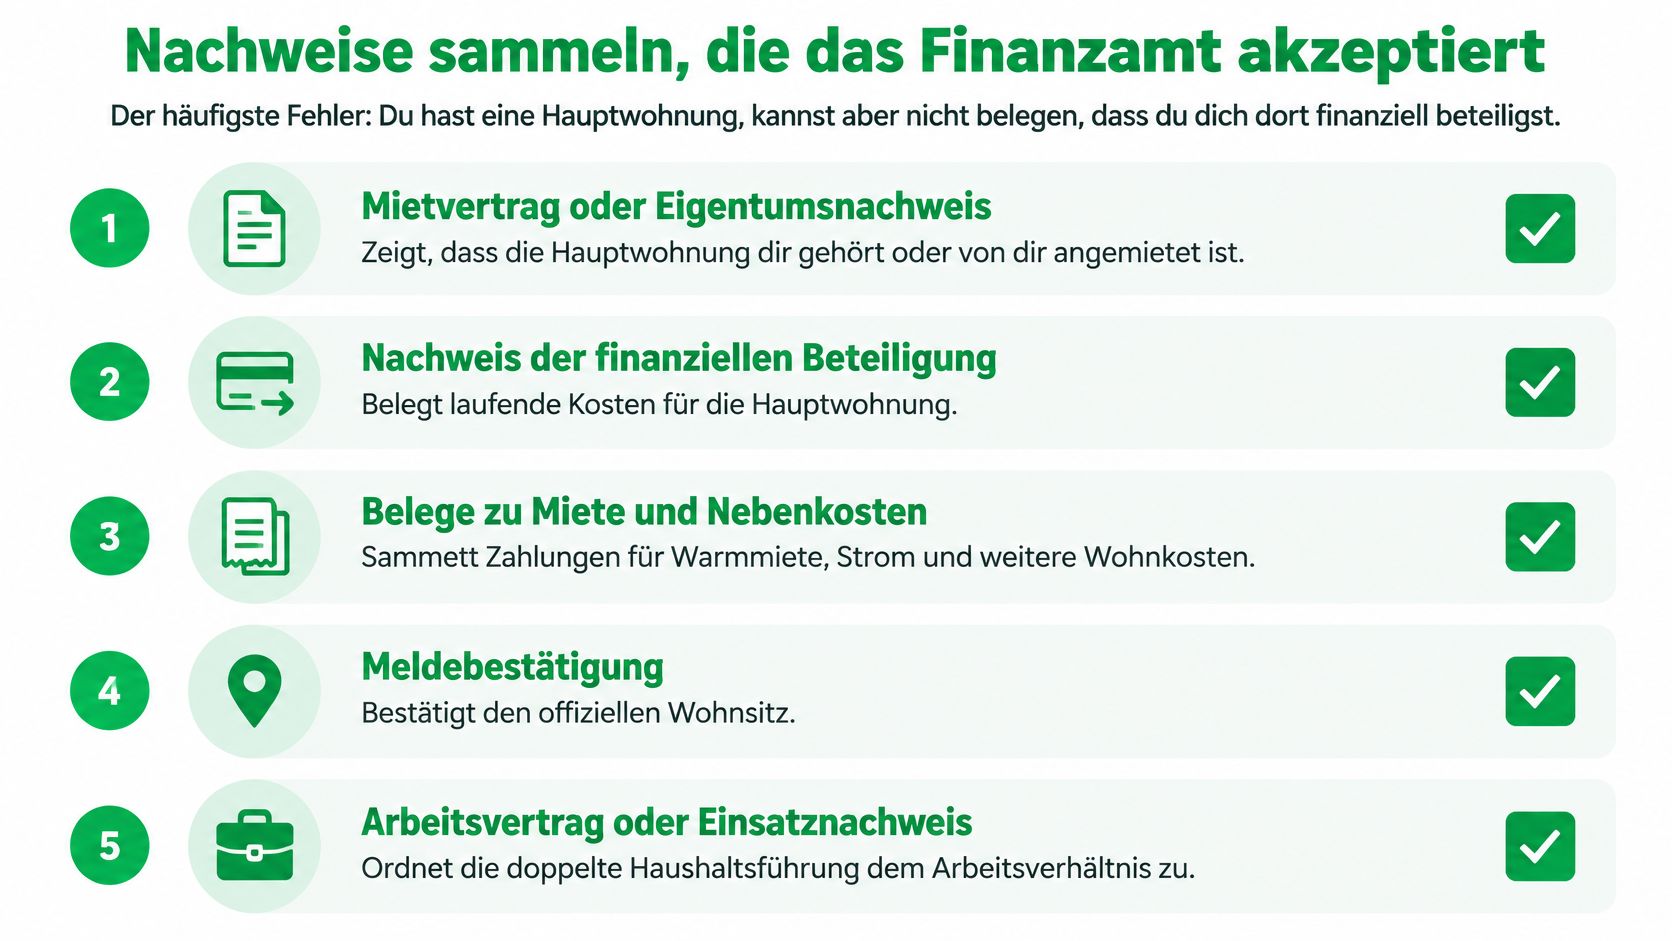
Ein besonders vermeidbarer Fehler: Du hast eine Hauptwohnung, kannst aber Deine finanzielle Beteiligung daran nicht belegen. Eine Meldebescheinigung oder ein Schlüssel zur elterlichen Wohnung ersetzt keinen Nachweis darüber, dass Du einen eigenen Haushalt mitfinanzierst.
Nach § 9 EStG im amtlichen Einkommensteuer-Handbuch gehören zum eigenen Hausstand sowohl das Innehaben einer Wohnung als auch die finanzielle Beteiligung an den Kosten der Lebensführung. Baue Deine Unterlagen deshalb so auf, dass das Finanzamt beide Voraussetzungen getrennt nachvollziehen kann.
Die folgende Übersicht hilft Dir beim Zusammenstellen der Nachweise.
Jeder Beleg braucht einen klaren Zweck
Lege eine digitale Mappe mit eindeutig benannten Unterordnern an. Ein Dokument sollte nicht einfach nur vorhanden sein, sondern eine konkrete Frage beantworten.
- Hauptwohnung: Mietvertrag oder Eigentumsnachweis dokumentieren Deine Wohnsituation. Typischer Fehler: Du reichst nur eine Meldebestätigung ein, aus der Deine tatsächliche Nutzung nicht hervorgeht.
- Kostenbeteiligung: Kontoauszüge und nachvollziehbare Überweisungsvermerke zeigen, welche laufenden Haushaltskosten Du trägst. Unregelmäßige Bargeldzahlungen ohne Bestätigung lassen sich später schwer erklären.
- Zweitwohnung: Mietvertrag, Zahlungsbelege und gegebenenfalls eine Nutzungsvereinbarung verbinden Unterkunft, Zeitraum und eigene Ausgaben. Eine bloße Buchungsanfrage belegt noch keine tatsächlich getragenen Kosten.
- Einsatzdokumentation: Arbeitsvertrag, Zuordnungsschreiben und Einsatzmitteilungen erklären den beruflichen Anlass. Ein Dienstplan zeigt Deine Arbeitstage, ersetzt aber nicht automatisch die steuerlich relevante Zuordnung.
- Heimfahrten: Ein zeitnah geführter Kalender und vorhandene Fahrkarten machen Deine Rückkehr zum Haupthaushalt nachvollziehbar. Rekonstruiere die Fahrten nicht erst aus dem Gedächtnis, wenn die Steuererklärung ansteht.
Eine Meldebescheinigung ergänzt diese Unterlagen. Sie dokumentiert die offizielle Adresse, beweist für sich genommen aber weder die laufende Kostenübernahme noch Deinen tatsächlichen Lebensmittelpunkt.
Belege nach Monat und Kostenart ablegen
Trenne Grundmiete, umlagefähige Nebenkosten und direkt zuordenbare Unterkunftskosten. Hinterlege zu jeder Position Rechnung oder Vertrag, Zahlungsnachweis und den betreffenden Zeitraum. Eine einfache Tabellenkalkulation genügt, wenn die Summen zu Deinen Belegen passen.
Bei einer Nebenkostenabrechnung notierst Du zusätzlich, auf welchen Nutzungszeitraum sie sich bezieht. Private Einkäufe, Kosten für Besuch oder andere privat veranlasste Ausgaben gehören nicht ungeprüft in die Werbungskostenaufstellung. Trenne solche Positionen bereits beim Erfassen, statt sie später mühsam herauszurechnen.
Ein sauberer Belegordner enthält nicht möglichst viele Unterlagen, sondern die richtigen Unterlagen mit einer verständlichen Zuordnung.
Datenschutz ohne Lücken im Nachweis
Schwärze auf Kontoauszügen sachfremde Umsätze, soweit deren Angaben für die Prüfung nicht benötigt werden. Lass bei den relevanten Buchungen insbesondere Datum, Betrag, Empfänger und Verwendungszweck erkennbar. Auch notwendige Angaben zum Kontoinhaber und zum Zusammenhang der Zahlung dürfen nicht verloren gehen.
Reiche zunächst gezielt die relevanten Unterlagen ein und bewahre die vollständigen Originale auf. So schützt Du private Informationen, ohne Deinen Nachweis unbrauchbar zu machen.
Prüfe Deine Mappe einmal jährlich vor der Steuererklärung. Gleiche Verträge, Zahlungen, Arbeitgebererstattungen und Einsatzzeiträume ab und ergänze fehlende Dokumente, solange Du sie noch leicht beschaffen kannst.
Bist du neugierig?
Bewirb dich jetzt in nur einer Minute, ohne Lebenslauf und Anschreiben. Finde heraus, wie flexibel Arbeiten wirklich sein kann.
Ganz ohne Lebenslauf und Anschreiben
Absetzbare Kosten und Musterrechnung Schritt für Schritt
Angenommen, Du übernimmst einen Einsatz in einer Klinik 200 Kilometer von Deinem Hauptwohnsitz entfernt. Die Unterkunft kostet Geld, Du fährst nach Hause und verpflegst Dich am Einsatzort. Diese Entfernung ist nur die Ausgangslage unseres Beispiels, kein steuerliches Anerkennungskriterium.
Rechne die Kostenarten getrennt. Unterkunft, Familienheimfahrten und Verpflegungsmehraufwand folgen jeweils eigenen Regeln. Ein nicht ausgeschöpfter Unterkunftsbetrag lässt sich beispielsweise nicht einfach auf zusätzliche Verpflegungsausgaben übertragen.
Absetzbare Kosten und Grenzen 2026
Das Amtliche Lohnsteuer-Handbuch 2026 zu § 9 EStG nennt für Unterkunftskosten grundsätzlich höchstens 1.000 Euro monatlich im Inland und 2.000 Euro monatlich im Ausland. Ausnahmen von der Auslandsgrenze betreffen insbesondere verpflichtend und zweckgebunden genutzte Dienst- oder Werkswohnungen.
Für Verpflegung gelten nach der amtlichen Übersicht zu Verpflegungsmehraufwendungen grundsätzlich die Dreimonatsfrist, die Anwendung der Pauschalen nach den Regeln für Auswärtstätigkeiten und bei gestelltem Frühstück eine Kürzung um 5,60 Euro.
| Kostenart | Grenze | Berechnung | Hinweis |
|---|---|---|---|
| Unterkunft im Inland | Bis 1.000 € im Monat | Tatsächliche Miete und Nebenkosten | Keine gesonderte Prüfung von Notwendigkeit und Angemessenheit innerhalb der gesetzlichen Unterkunftsregelung |
| Unterkunft im Ausland | Grundsätzlich bis 2.000 € im Monat | Tatsächliche Aufwendungen | Ausnahmen bei verpflichtender Dienst- oder Werkswohnung |
| Familienheimfahrt | Eine pro Woche | Einfache Entfernung × geltende Entfernungspauschale | Nur eine Heimfahrt pro Woche berücksichtigungsfähig |
| Verpflegungsmehraufwand | Grundsätzlich drei Monate ab Beginn der Tätigkeit | Pauschalen wie bei Auswärtstätigkeit, 14 € beziehungsweise 28 € je nach Tageskonstellation | Gestellte Mahlzeiten kürzen die Pauschale, Frühstück um 5,60 € |
Bei der Inlandsunterkunft setzt Du die belegten Unterkunftskosten an, nicht automatisch den Höchstbetrag. Die Auslandsunterkunft braucht eine gesonderte Prüfung, insbesondere wenn eine verpflichtend zu nutzende Wohnung vorliegt.
Für die Familienheimfahrt zählt die einfache Entfernung, nicht die Summe aus Hin- und Rückweg. Beim Verpflegungsmehraufwand entscheidet die konkrete Tageskonstellation, nicht allein der Eintrag eines Dienstes im Schichtplan.
Eine transparente Musterrechnung
Die folgende Rechnung ist ein hypothetisches Rechenmodell. Insbesondere der verwendete Kilometersatz ist eine Rechenannahme und keine Aussage über den für Deine Steuererklärung geltenden Satz. Prüfe diesen gesondert anhand des Veranlagungsjahres; bei der Einordnung hilft Dir auch die Erläuterung zur Berechnung der Entfernungspauschale.
Unterkunftskosten addieren. Im Beispiel zahlst Du 650 Euro Miete und 150 Euro Nebenkosten. Zusammen ergeben sich 800 Euro tatsächliche Unterkunftskosten, die unter dem in der Tabelle genannten Inlandshöchstbetrag liegen.
Heimfahrten erfassen. Angenommen, Du unternimmst vier berücksichtigungsfähige Heimfahrten in unterschiedlichen Wochen bei 180 Kilometern einfacher Entfernung. Mit dem ausschließlich für dieses Rechenmodell angenommenen Satz von 0,30 Euro ergibt sich: 4 × 180 × 0,30 Euro = 216 Euro.
Berechtigte Verpflegungstage bestimmen. Wir nehmen 20 Tage innerhalb der Dreimonatsfrist an, die jeweils die Voraussetzungen für den Ansatz von 14 Euro erfüllen. Daraus entstehen im Beispiel 20 × 14 Euro = 280 Euro.
Gestellte Mahlzeiten prüfen. Die Beispielrechnung unterstellt zunächst, dass Du keine zu berücksichtigenden Mahlzeiten erhältst. Stellt Dir der Arbeitgeber etwa ein Frühstück, musst Du die dafür vorgesehene Kürzung vornehmen und Deine Rechnung entsprechend ändern.
Posten zusammenführen. Ohne Mahlzeitenkürzung und ohne anzurechnende Arbeitgebererstattungen ergeben sich im Modell 800 Euro + 216 Euro + 280 Euro = 1.296 Euro Werbungskosten.
Die Fahrtentfernung der Ausgangssituation und die einfache Entfernung der Heimfahrt im Rechenmodell sind bewusst getrennte Beispielannahmen. In Deiner Erklärung verwendest Du selbstverständlich die tatsächlichen, belegbaren Verhältnisse.
Absetzbar bedeutet nicht ausgezahlt. Werbungskosten mindern grundsätzlich Deine steuerpflichtigen Einkünfte. Die tatsächliche Steuerentlastung ergibt sich erst aus Deiner persönlichen Steuerberechnung.
Höchstbetrag, Tagesprotokoll und Erstattungen
Ein weiteres hypothetisches Beispiel: Zahlst Du 1.200 Euro reine Miete, erhöht die zusätzliche Zahlung von Nebenkosten den Unterkunftshöchstbetrag nicht. Die anerkennungsfähigen Unterkunftskosten bleiben innerhalb der dafür geltenden Grenze.
Führe für jeden Einsatztag ein kurzes Protokoll:
- Abwesenheit vom Haupthaushalt: Halte Beginn und Ende nachvollziehbar fest.
- Übernachtung: Notiere, wo Du tatsächlich geschlafen hast.
- Gestellte Mahlzeiten: Vermerke Frühstück, Mittag- und Abendessen.
- Parallele Auswärtstätigkeit: Erfasse zusätzliche berufliche Reisen, damit keine Pauschale doppelt angesetzt wird.
Für denselben Kalendertag werden Verpflegungspauschalen aus Auswärtstätigkeit und doppelter Haushaltsführung nicht zusammengerechnet. Maßgeblich ist der jeweils höchste zulässige Betrag.
Die im Handbuch geregelte Begrenzung nach 48 Monaten betrifft dagegen eine längerfristige Tätigkeit an derselben Tätigkeitsstätte, die keine erste Tätigkeitsstätte ist. Verwechsle diese Regel nicht mit einer allgemeinen Befristung der doppelten Haushaltsführung.
Ziehe steuerfreie Arbeitgebererstattungen von den entsprechenden selbst getragenen Aufwendungen ab. Was bereits steuerfrei ersetzt wurde, darf nicht nochmals als eigener Aufwand Deine Steuer mindern.
Praxisfälle bei wechselnden Einsatzorten
Du arbeitest als pädagogische Fachkraft für acht Wochen in einer Wohngruppe im Nachbarkreis und fährst an den freien Wochenenden nach Hause. Eine Unterkunft steht Dir am Einsatzort zur Verfügung. Aus diesen Angaben allein lässt sich noch nicht entscheiden, ob eine doppelte Haushaltsführung vorliegt.
Für dieses hypothetische Beispiel musst Du zunächst die Zuordnung des Einsatzes prüfen. Die Lohnsteuer-Richtlinie zur doppelten Haushaltsführung grenzt die Unterkunft an der ersten Tätigkeitsstätte von einer steuerlich anders behandelten Auswärtstätigkeit ab. Gerade bei Arbeitnehmerüberlassung darfst Du diese Einordnung nicht durch die pauschale Bezeichnung Zweitwohnung ersetzen.
Bei mobilen Einsätzen gehören Reise- und Einsatzunterlagen deshalb zusammen.
Einordnung nach Einsatzsituation
| Einsatzsituation | Einordnung | Nachweise |
|---|---|---|
| Festeinsatz an einem Klinikstandort mit eigener Wohnung am Hauptwohnsitz | Doppelte Haushaltsführung möglich, wenn die erste Tätigkeitsstätte feststeht und die weiteren Voraussetzungen erfüllt sind | Arbeitsvertrag, Mietvertrag der Zweitwohnung, Kostenbelege zum eigenen Hausstand |
| Wechselnde Einsatzorte über Arbeitnehmerüberlassung | Erste Tätigkeitsstätte im Einzelfall prüfen | Einsatzmitteilungen, Zuordnungsunterlagen und Dienstpläne |
| Auswärtstätigkeit ohne feste Zweitwohnung | Auswärtstätigkeit statt doppelter Haushaltsführung | Reisekostenabrechnung mit Tagesbelegen |
| Lebensmittelpunkt zieht an den Einsatzort um | Keine doppelte Haushaltsführung mehr | Umzugsnachweis, Meldebescheinigung und tatsächliche Wohnverhältnisse |
Beim Festeinsatz kann die doppelte Haushaltsführung passen, sofern Du den auswärtigen eigenen Hausstand tatsächlich weiterführst. Bei wechselnden Einsatzorten brauchst Du eine belastbare Prüfung der Zuordnung, statt jeden Wechsel steuerlich gleich zu behandeln.
Eine Auswärtstätigkeit ohne feste Zweitwohnung rechnest Du nach den dafür geltenden Reisekostenregeln ab. Beim Umzug des Lebensmittelpunkts dokumentierst Du die Veränderung zeitlich sauber, damit frühere und spätere Zeiträume nicht vermischt werden.
Was eine größere Unterkunft tatsächlich bedeutet
Eine großzügige Wohnung am Einsatzort beendet die Anerkennung nicht automatisch. Problematisch wird es, wenn Du Dein privates Leben dorthin verlagerst und die bisherige Hauptwohnung nur noch formal aufrechterhältst.
Der Bundesfinanzhof zum eigenen Hausstand und Lebensmittelpunkt betont die tatsächlichen Wohnverhältnisse und die finanzielle Beteiligung am Haupthaushalt. Eine gemeldete Adresse oder familiäre Bindung genügt deshalb nicht als alleinige Begründung.
Beurteile Deine Wohnsituation danach, wie Du sie tatsächlich lebst. Eine passende Bezeichnung im Mietvertrag ersetzt diese Prüfung nicht.
Kläre vor einem neuen Einsatz gezielt:
- Wo steht die erste Tätigkeitsstätte? Lass Dir die Zuordnung schriftlich erläutern und lege sie zum Arbeitsvertrag.
- Wie lange soll der Einsatz dauern? Bewahre auch Verlängerungen und Änderungen auf, nicht nur die ursprüngliche Planung.
- Welche Dokumente erhältst Du? Vereinbare, wer Einsatzmitteilungen, Dienstpläne und Bescheinigungen zu Unterkunft oder Mahlzeiten bereitstellt.
Kliniken und Pflegeeinrichtungen helfen ihren eingesetzten Fachkräften mit eindeutigen Unterlagen mehr als mit pauschalen Aussagen zur Absetzbarkeit. Wird ein Fahrzeug gestellt, gehört außerdem die Frage nach dem Dienstwagen ohne Privatnutzung und dem Arbeitsweg gesondert geprüft. Fahrzeugüberlassung und Unterkunft sind keine austauschbaren Bestandteile derselben Kostenrechnung.
Deinen Fall prüfen und den nächsten Schritt festlegen
Du musst vor einem auswärtigen Einsatz nicht jede steuerliche Detailfrage selbst lösen. Du solltest aber erkennen können, welche Einordnung offen ist und welche Unterlagen dafür fehlen. Ein klar dokumentierter Sachverhalt ist wertvoller als eine vorschnelle Zusage zur Steuerersparnis.
Ordne Deinen Fall anhand von Zuordnung, geplanter Einsatzdauer und verfügbaren Arbeitgeberunterlagen ein. Notiere offene Punkte konkret, etwa eine fehlende schriftliche Zuordnung oder eine unklare Aufteilung der Unterkunftskosten zwischen Dir und dem Arbeitgeber.
Diese Unterlagen gehören ins Gespräch
Halte Deinen Arbeits- beziehungsweise Einsatzvertrag samt Angaben zur ersten Tätigkeitsstätte, die Mietverträge von Haupt- und Zweitwohnung und Deinen nach Kostenarten geordneten Belegordner bereit. Bei gemeinsam geführten Haushalten ergänzt Du eine kurze Erläuterung, welche laufenden Kosten Du übernimmst. So lässt sich Dein Fall besprechen, ohne entscheidende Tatsachen nur vermuten zu müssen.
p1medical setzt medizinische sowie Pflege- und pädagogische Fachkräfte deutschlandweit in Kliniken, Krankenhäusern, Pflegeeinrichtungen und Wohngruppen ein. Vor einem Einsatz besprechen wir mit Dir die Einsatzorganisation und die dafür verfügbaren Unterlagen. Dazu gehören auch die Fragen, welche Nachweise der Einsatzbetrieb ausstellt und wie Einsatzmitteilungen und Dienstpläne dokumentiert werden.
Klare Zuständigkeit: Wir klären mit Dir die organisatorische Grundlage. Die verbindliche steuerliche Bewertung übernimmt Deine Steuerberaterin, Dein Steuerberater oder das Finanzamt.
Wenn Du Dich für Pflegejobs mit Unterkunft interessierst, gehören Arbeitsort, Unterbringung und Kostentragung von Anfang an in dasselbe Gespräch. Für Kliniken und Einrichtungen gilt ebenso: Je eindeutiger die Einsatzbedingungen dokumentiert sind, desto leichter können Fachkräfte ihre steuerlichen Pflichten erfüllen und berechtigte Ansprüche prüfen lassen.
Vereinbare jetzt ein unverbindliches Informationsgespräch, bevor Dein nächster Einsatz beginnt.
Personal 1 Personalservice GmbH bietet medizinischen, Pflege- und pädagogischen Fachkräften persönlich begleitete Einsätze und unterstützt bei der Organisation auswärtiger Arbeit. Damit Du Unterkunft, Kostentragung und Einsatzunterlagen rechtzeitig klären kannst, besuche Personal 1 Personalservice GmbH und vereinbare ein unverbindliches Informationsgespräch zu Deiner konkreten Einsatzsituation.
Ganz ohne Lebenslauf und Anschreiben