Du musst eine Selbstbeteiligung am Dienstwagen nicht automatisch voll tragen. Bei leichter Fahrlässigkeit auf einer Dienstfahrt haftest du regelmäßig überhaupt nicht, und ein vereinbartes Nutzungsentgelt senkt nur den geldwerten Vorteil, höchstens bis auf 0 Euro.
Der Spätdienst ist seit zwanzig Minuten vorbei, du willst nur noch nach Hause, und beim Rausrangieren aus der engen Lücke hinter dem Haus touchierst du mit der hinteren Stoßstange einen Poller. Kratzer, Lack ab, sonst nichts. Am nächsten Morgen liegt eine Mail im Postfach, und die Frage, die dich tatsächlich beschäftigt, ist nicht das Blech. Es ist die Frage, ob jetzt dein Gehalt dran ist.
Die Antwort darauf ist selten ein klares Ja oder Nein, und das liegt an einem Denkfehler, der fast allen Dienstwagenverträgen innewohnt. Zwei völlig verschiedene Zahlungen werden in denselben Topf geworfen. Der eine Betrag hat mit einem Schaden zu tun, der andere mit Steuern. Wer die Dienstwagen Selbstbeteiligung als Arbeitnehmer prüfen will, muss diese beiden Dinge zuerst trennen, sonst diskutiert man am Ende über die falsche Zahl.
Inhaltsverzeichnis
- Zwei Zahlungen die oft verwechselt werden
- Haftung nach Verschulden und Fahrtart
- Nutzungsentgelt rechnen und im Einsatz prüfen
- Punkte die vor der Unterschrift stehen müssen
- So arbeitest du bei P1 Medical
- Fragen vor der Unterschrift
- Bewirb dich mit klarem Blick auf den Dienstwagen
Zwei Zahlungen die oft verwechselt werden
In dieser Mail stehen meist zwei Sätze, die ähnlich klingen. Der eine handelt von der Schadensbeteiligung, der andere vom vereinbarten Nutzungsentgelt. Das eine ist Blech, das andere ist Steuer.
Die Schadensbeteiligung ist der Anteil, den du an einem konkreten Vorfall trägst: Unfall, Parkrempler, Glasschaden, zerstörter Reifen. Wie viel davon bei dir landet, hängt davon ab, wie schwer dir der Fehler vorzuwerfen ist, und davon, was im Vertrag steht. Sie ist kein Automatismus, sondern eine Frage des Verschuldens.
Das Nutzungsentgelt ist kein Schadensersatz, sondern der Preis fürs private Fahren. Es taucht in der Lohnabrechnung auf und senkt den Betrag, den das Finanzamt als geldwerten Vorteil versteuert. Es fällt also auch in Monaten an, in denen gar nichts passiert.
Warum das zusammenkommt: Eine Tankkarte plus Privatnutzung klingt nach Geschenk, und in vielen Stellenanzeigen wird es genau so verkauft. Ohne klare Formulierung im Vertrag wird aus dem Geschenk ein monatlicher Abzug, den später niemand mehr auseinanderhalten kann. Bei P1 Medical gehören Dienstwagen mit Tankkarte und Privatnutzung zum Angebot. P1 Medical ist ein spezialisierter Personaldienstleister ausschließlich für medizinisches Fachpersonal und Pflegekräfte, mit Einsätzen deutschlandweit in Kliniken, Krankenhäusern und Pflegeeinrichtungen.
Für examinierte Pflegefachkräfte, OTA, ATA, MFA und Hebammen mit wechselnden Einsatzorten ist die Sache besonders unübersichtlich. Fast jede Woche steht ein anderes Ziel auf dem Plan, und damit ändert sich auch die Frage, ob du gerade dienstlich unterwegs bist oder privat. Der Weg durch den Rest des Textes führt deshalb in drei Schritten: erst die Haftung nach Verschulden, dann die Steuerrechnung, dann der Blick in den Vertrag.
Haftung nach Verschulden und Fahrtart
Lies die folgende Übersicht einmal von oben nach unten. Sie ist der Kern der ganzen Frage, und sie erklärt, warum ein pauschaler Satz wie "bis zu 1.000 Euro Selbstbeteiligung" in einer Stellenanzeige herzlich wenig aussagt.
| Verschulden | Dienstfahrt oder Einsatzweg | Private Fahrt | Typische Folge |
|---|---|---|---|
| Leichte Fahrlässigkeit | grundsätzlich keine Haftung | Vertrag zur Privatnutzung prüfen | kein pauschaler Abzug |
| Mittlere Fahrlässigkeit | anteilige Quote möglich | Beteiligung wahrscheinlicher | Einzelfall, nicht Monatsflat |
| Grobe Fahrlässigkeit | weitreichend bis vollständig | in der Regel voll | Selbstbehalt ist keine automatische Deckelung |
| Vorsatz | volle Haftung | volle Haftung | Versicherung kann Leistungen kürzen |
| BAG-Beispiel normale Fahrlässigkeit | 25 Prozent des Schadens im Urteil 8 AZR 432/11 | nicht pauschal übertragbar | voller Selbstbehalt kann unwirksam sein |
Der Grundsatz, der in der arbeitsrechtlichen Praxis dahintersteht: Bei leichter Fahrlässigkeit trägt der Arbeitnehmer grundsätzlich nichts, bei mittlerer Fahrlässigkeit kann eine anteilige Haftung entstehen, bei grober Fahrlässigkeit regelmäßig eine weitgehende oder vollständige Haftung. Das beschreibt die Zusammenfassung zur Selbstbeteiligung nach einem Unfall im Firmenwagen als Grundlinie. Leichte Fahrlässigkeit heißt: ein Moment der Unaufmerksamkeit, wie er auch einer sorgfältigen Person passiert. Beim Rangieren in einer engen Lücke ist das der Normalfall.
Was das Bundesarbeitsgericht entschieden hat
Das Bundesarbeitsgericht hat im Urteil 8 AZR 432/11 die Grundsätze des innerbetrieblichen Schadensausgleichs angewendet und damit eine wichtige Grenze gezogen: Eine pauschale Überwälzung des vollständigen Versicherungs-Selbstbehalts auf Arbeitnehmer kann rechtlich unwirksam sein. Bei normaler Fahrlässigkeit kann eine anteilige Beteiligung angemessen sein, im entschiedenen Fall waren es 25 Prozent des Schadens. Leichte Fahrlässigkeit führt regelmäßig zu keiner Arbeitnehmerhaftung, grobe Fahrlässigkeit kann eine deutlich weitergehende Haftung begründen. Nachlesen kannst du das direkt in der Entscheidung des Bundesarbeitsgerichts zu 8 AZR 432/11.
Welche Quote am Ende herauskommt, entscheidet sich an mehreren Kriterien, die das Gericht zusammenzieht: Schadenshöhe, Gefahrgeneigtheit der Tätigkeit, Versicherbarkeit, deine Vergütung und das konkrete Verschulden. Ein Kratzer über 300 Euro wiegt anders als ein Totalschaden. Und ein Arbeitgeber, der eine Vollkasko hätte abschließen können, es aber nicht getan hat, muss sich das anrechnen lassen.
Merksatz: Eine vereinbarte Selbstbeteiligung ist eine vertragliche Obergrenze gegenüber deinem Arbeitgeber. Sie ist nicht automatisch der gesetzliche Schadensersatz, den er von dir verlangen könnte.
Wo der Schaden passiert ist zählt mit
Für Pflegekräfte mit wechselnden Einsatzorten kommt eine zweite Ebene dazu. Ein Schaden auf der Fahrt zur Klinik, ein Schaden auf dem Weg zu einem Einsatzort und ein Schaden am Samstag beim Einkaufen sind drei verschiedene Sachverhalte. Gute Verträge unterscheiden das ausdrücklich und formulieren Selbstbehalte nicht undifferenziert als festen Monatsbetrag oder als automatische Vollhaftung.
Wiederholte Schäden dürfen deshalb nicht als stiller Dauerabzug auf der Lohnabrechnung landen. Jeder Fall braucht eine eigene Prüfung, bevor Geld einbehalten wird. Was dabei hilft, ist unspektakulär: ein dokumentierter Übergabezustand bei Fahrzeugübernahme, klare Meldefristen nach einem Vorfall, eine Liste der autorisierten Fahrer und eine nachvollziehbare Begründung, wenn tatsächlich etwas abgezogen wird. Wie so ein Vertrag ohne Privatnutzung aussieht, liest du unter Dienstwagen ohne Privatnutzung für Arbeitnehmer.
Nutzungsentgelt rechnen und im Einsatz prüfen
Ein Dienstwagen kann auch dann einen steuerlichen Vorteil auslösen, wenn du ihn nur selten privat fährst. Für die Steuer zählt die vereinbarte Möglichkeit zur Privatnutzung, nicht, wie oft du tatsächlich am Steuer sitzt. Den Unterschied zwischen Steuerwert und tatsächlichem Nettolohn erklärt auch der Beitrag zum geldwerten Vorteil beim Dienstwagen.
Warum 1 Prozent und nicht der Kaufpreis
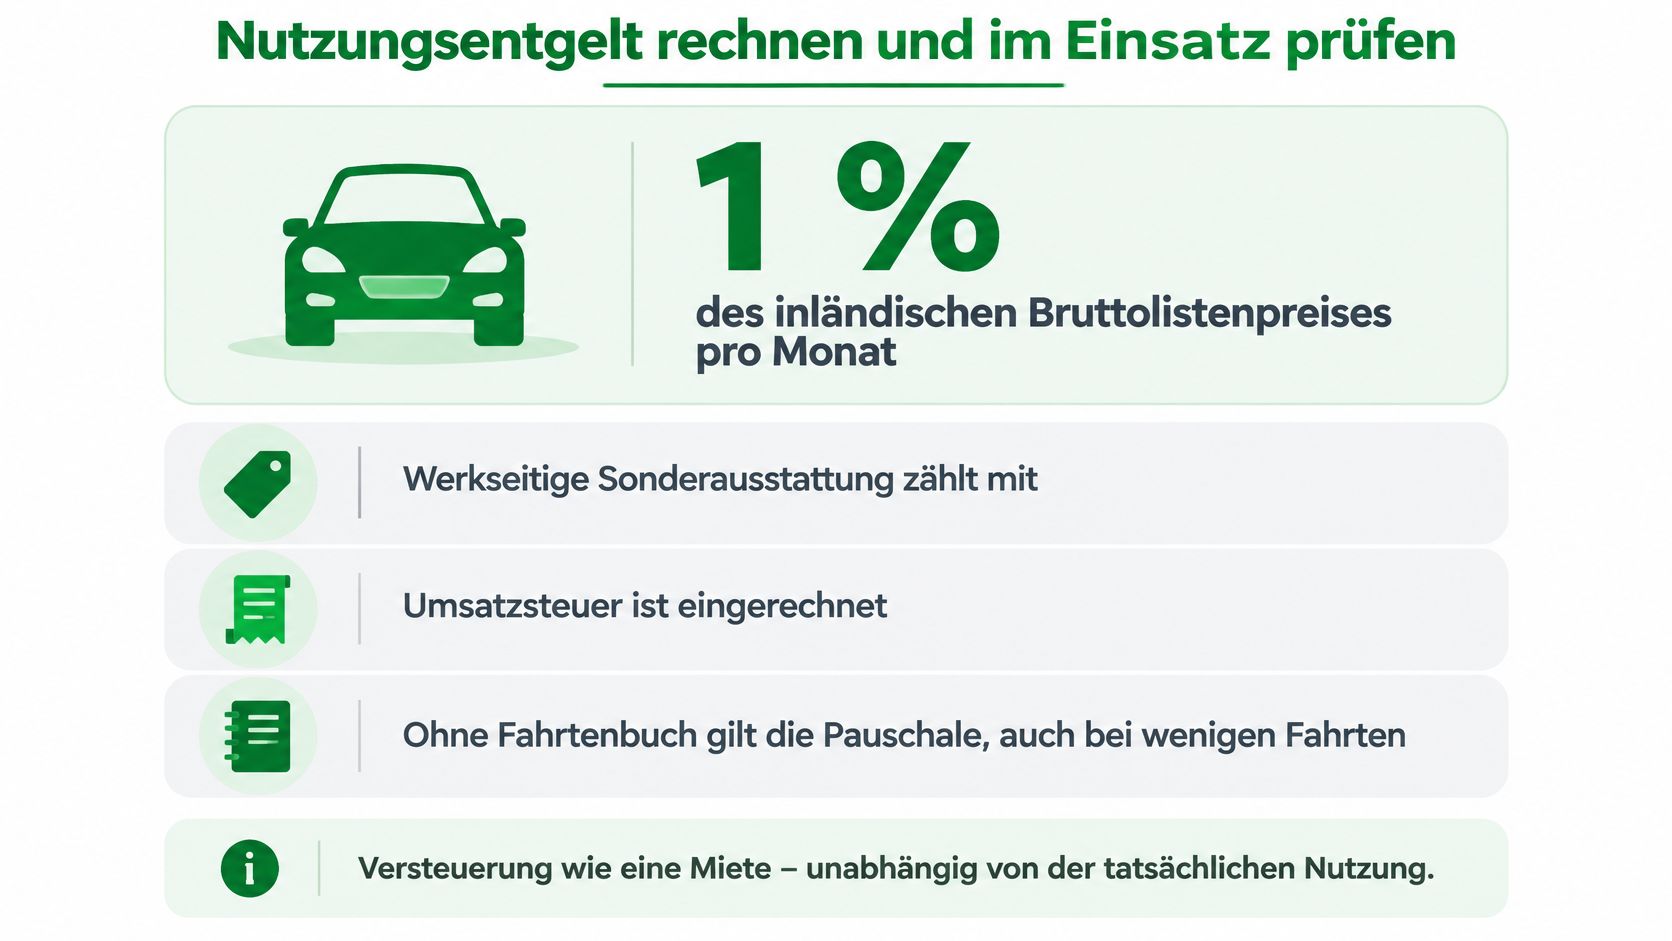
Wird kein ordnungsgemäß geführtes Fahrtenbuch verwendet, wird die private Nutzung in der Regel pauschal angesetzt: monatlich 1 Prozent des inländischen Bruttolistenpreises, einschließlich werkseitiger Sonderausstattung und Umsatzsteuer. Bei einem Listenpreis von 50.000 Euro sind das 500 Euro im Monat beziehungsweise 6.000 Euro im Jahr. Vereinbarst du ein Nutzungsentgelt von 150 Euro, sinkt der zu versteuernde Vorteil auf 350 Euro. Die Übersicht zur Dienstwagenbesteuerung zeigt diese Berechnung ebenfalls.
Entscheidend ist der Bruttolistenpreis bei Erstzulassung, einschließlich Sonderausstattung und Umsatzsteuer. Der tatsächliche Kaufpreis kann niedriger sein, und ein späterer Gebrauchtwagenwert ist nicht maßgeblich. Das erläutern die amtlichen Schreiben zur Bewertung der privaten Nutzung eines Dienstwagens. Deshalb kann auch ein gebraucht gekaufter Wagen steuerlich einen hohen Vorteil ergeben.
Was ein Nutzungsentgelt ist und was nicht
Bei der Abrechnung musst du zwei Arten von Zahlungen auseinanderhalten. Ein vereinbartes Entgelt für die Privatnutzung mindert den geldwerten Vorteil, der nach der 1-Prozent-Methode berechnet wird. Die Minderung reicht höchstens bis auf null. Ein steuerlicher Verlust entsteht nicht, wie die Pressemitteilung des Bundesfinanzhofs zu Zuzahlungen des Arbeitnehmers klarstellt.
Eine Beteiligung an Reparaturkosten, einem Unfallschaden oder Versicherungsbeiträgen ist dagegen nicht automatisch ein Nutzungsentgelt. Entscheidend ist, wofür die Zahlung vereinbart wurde. Auch individuell veranlasste Maut- oder Fährkosten zählen nicht als Entgelt für den Nutzungsvorteil und mindern ihn daher nicht.
Praxisregel: Eine laufende Monatsgebühr mindert den Vorteil im jeweiligen Monat. Eine einmalige Zuzahlung, etwa für Sonderausstattung, kann bei entsprechender Vereinbarung über die Nutzungsdauer verteilt werden.
Die Schadenselbstbeteiligung folgt einer anderen Logik: Sie betrifft die Haftung für einen konkreten Schaden und gehört nicht einfach zum steuerlichen Nutzungsentgelt. Behandle die beiden Beträge deshalb getrennt, auch wenn sie in derselben Abrechnung auftauchen.
Der Weg zum Einsatzort zählt extra
Bei Fahrten zwischen Wohnung und erster Tätigkeitsstätte kann zur pauschalen Bewertung ein zusätzlicher Betrag kommen: 0,03 Prozent des Bruttolistenpreises je Entfernungskilometer und Monat. Unter bestimmten Voraussetzungen kannst du stattdessen tatsächliche Fahrtage mit 0,002 Prozent je Fahrtag bewerten lassen. Die gewählte Methode gilt einheitlich für das Kalenderjahr, wie die amtlichen Hinweise zur Entfernungspauschale beim Dienstwagen erläutern.
Bei 40.000 Euro Listenpreis und 20 Entfernungskilometern ergibt die Monatspauschale einen Zusatzwert von 240 Euro. Das ist kein Geld, das dir ausgezahlt wird. Es erhöht den steuerpflichtigen Bruttolohn und kann dadurch dein Nettogehalt senken.
| Fall | Rechnung | Ergebnis |
|---|---|---|
| 1 Prozent bei 50.000 Euro | 1 Prozent des Bruttolistenpreises | 500 Euro im Monat, 6.000 Euro im Jahr |
| Nutzungsentgelt 150 Euro | 500 minus 150 | 350 Euro zu versteuern |
| Über der Nullgrenze | 350 Euro Vorteil und 400 Euro Beteiligung | 0 Euro Vorteil, 50 Euro wirken sich steuerlich nicht aus |
| Weg bei 40.000 Euro und 20 km | 40.000 mal 0,03 Prozent mal 20 | 240 Euro Zusatzwert, kein höheres Nettogehalt |
| Weg bei 50.000 Euro und 20 km | 50.000 mal 0,03 Prozent mal 20 | 300 Euro Zusatzwert, mit 150 Euro Entgelt bleiben 650 Euro |
| Einzelbewertung | 0,002 Prozent je Fahrtag | einheitliche Anwendung im Kalenderjahr |
Beim Wagen mit 50.000 Euro Listenpreis und 20 Entfernungskilometern ergibt sich ein Vorteil von 500 plus 300, also 800 Euro. Wird das Nutzungsentgelt von 150 Euro in der Abrechnung berücksichtigt, bleiben 650 Euro zu versteuern. Ohne den ausgewiesenen Abzug wären es 800 Euro.
Beim Laden werden Daten an YouTube (Google) übertragen.
Bei wechselnden Pflegeeinsätzen ist wichtig, ob eine Fahrt steuerlich als Weg zur ersten Tätigkeitsstätte oder als Einsatzfahrt gilt. Für den jeweiligen Weg kann eine andere Bewertung gelten. Die steuerliche Berechnung ersetzt außerdem nicht die gesonderte Prüfung, ob du für einen Schaden haftest.
In einer Abrechnung sollten daher das Nutzungsentgelt und ein möglicher Schadenbeitrag als unterschiedliche Positionen erkennbar sein. So kannst du prüfen, ob die Zahlung für die Privatnutzung den steuerpflichtigen Vorteil mindert oder ob es um einen konkreten Schaden geht. Bei P1 Medical kannst du dich in einer Minute ohne Lebenslauf und Anschreiben bewerben.
Bist du neugierig?
Bewirb dich jetzt in nur einer Minute, ohne Lebenslauf und Anschreiben. Finde heraus, wie flexibel Arbeiten wirklich sein kann.
Ganz ohne Lebenslauf und Anschreiben
Punkte die vor der Unterschrift stehen müssen
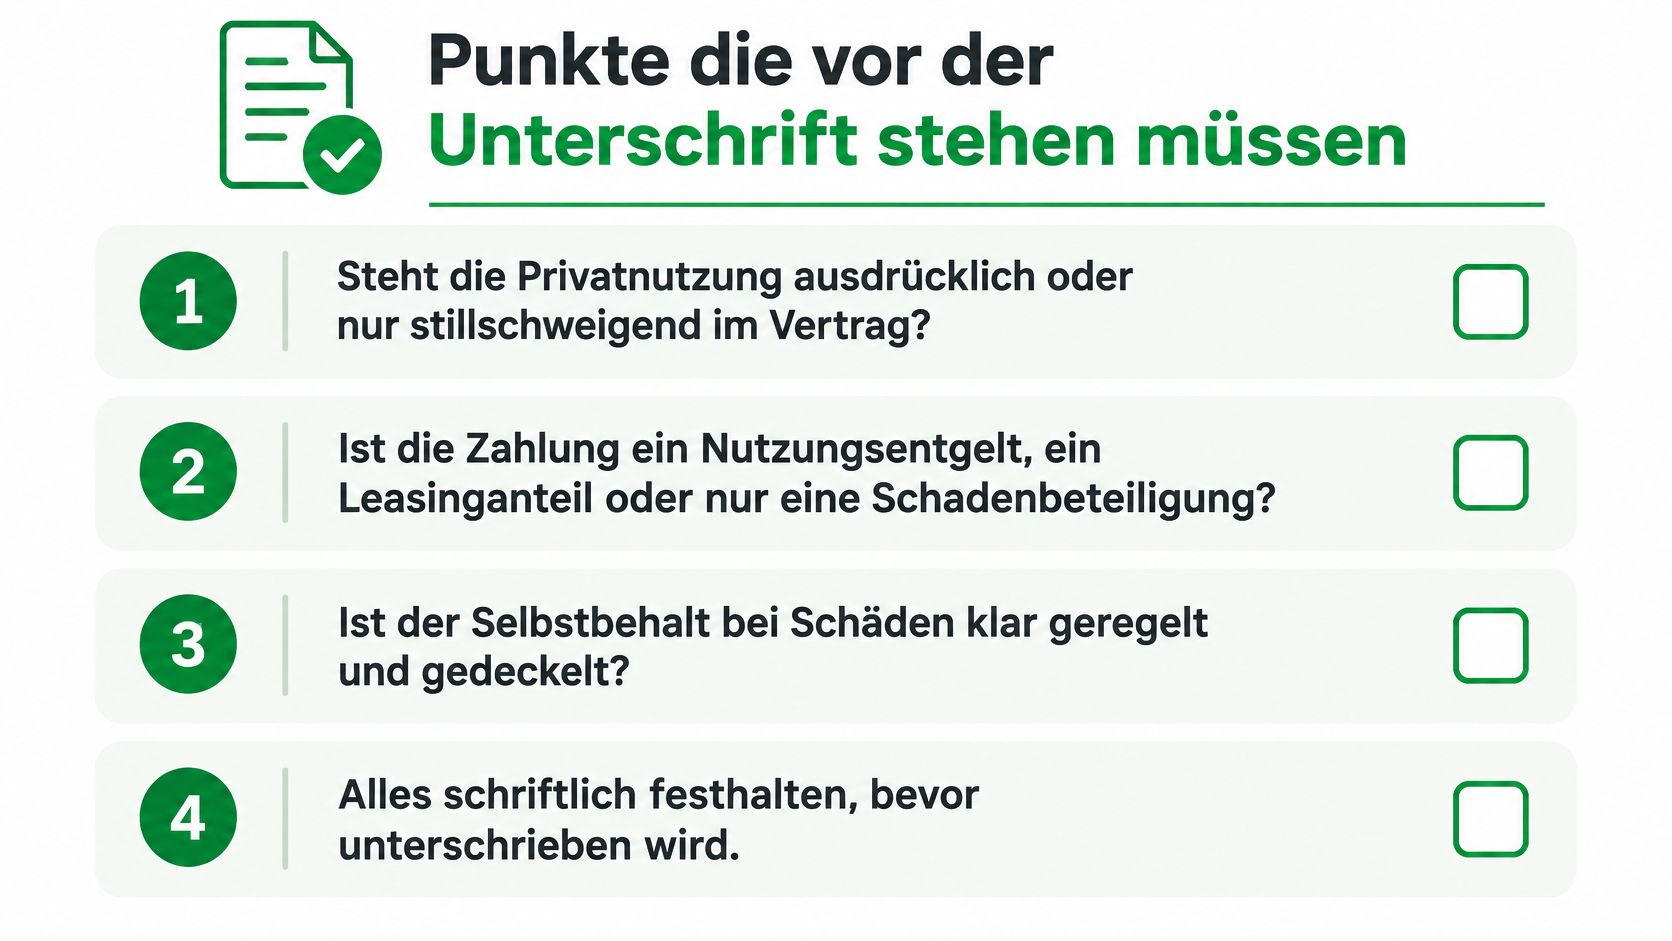
Ein Schaden am Dienstwagen und ein monatlicher Beitrag für die Privatnutzung sind zwei verschiedene Dinge. Die Schadenbeteiligung richtet sich nach Haftung und Fahrtart; ein Nutzungsentgelt betrifft die steuerliche Behandlung der privaten Nutzung. Lass beide Punkte getrennt und schriftlich im Vertrag festhalten. Auch das amtliche Handbuch zur Nutzungsüberlassung eines Dienstwagens behandelt die Überlassung als steuerlich relevante Vereinbarung.
Geh diese sieben Fragen vor der Unterschrift durch:
- Ist die Privatnutzung ausdrücklich geregelt? Sie kann ausdrücklich oder stillschweigend vereinbart sein. Dass du privat selten fährst, beseitigt den geldwerten Vorteil nicht automatisch.
- Welche Zahlung soll ich leisten? Kläre, ob es um ein Nutzungsentgelt, einen Leasinganteil oder eine Beteiligung an einem konkreten Schaden geht. Diese Beträge haben unterschiedliche Gründe und dürfen nicht zu einer unklaren Monatspauschale vermischt werden.
- Sind Betrag und Abrechnung nachvollziehbar? Prüfe Zahlungszeitpunkt, Lohnabrechnung und Bruttolistenpreis einschließlich der Frage, ob werkseitige Sonderausstattung berücksichtigt wird. Ist der Wagen ein Gehaltsbestandteil, sollte der Vertrag die Abrechnung ebenfalls erklären.
- Sind Dienstfahrt, Weg zum Einsatz und Privatfahrt getrennt? Die Fahrtart ist wichtig, wenn es um die Haftung für einen Schaden geht.
- Wer übernimmt Kraftstoff, Wartung und Reifen? Prüfe auch, ob eine Tankkarte privat gilt und welche Grenzen dafür vereinbart sind.
- Sind Übergabe und mögliche Abzüge geregelt? Achte auf ein Übergabeprotokoll, eine Meldefrist, eine Fahrerliste und darauf, wie vor einem Lohnabzug geprüft wird, ob du tatsächlich haftest.
- Ist dein wechselnder Einsatzort eine erste Tätigkeitsstätte? Das kann für die steuerliche Bewertung der Fahrten wichtig sein. Bei mehreren Stammhäusern solltest du die Regelung besonders genau lesen.
Auch wenn du den Wagen kaum privat nutzt, kann eine überlassene Privatnutzung steuerlich relevant sein. Entscheidend ist, was vereinbart wurde und wie die Kostenübernahme geregelt ist. Ein klar ausgewiesenes Nutzungsentgelt kann in der Abrechnung berücksichtigt werden. Eine Schadenbeteiligung ist dagegen keine Zahlung für die private Nutzung.
Weitere Orientierung zu Dienstwagen und Zuzahlungen findest du im P1 Medical Blog. In der Jobbörse von P1 Medical kannst du nach aktuellen Einsätzen schauen.
So arbeitest du bei P1 Medical
Bei wechselnden Einsatzorten kann ein Dienstwagen den Alltag erleichtern. P1 Medical stellt Pflege- und medizinischem Personal einen Firmenwagen mit Tankkarte auch zur privaten Nutzung bereit. Du brauchst dadurch kein eigenes Auto. Die konkrete Nutzung und mögliche Kostenregelungen solltest du trotzdem im Arbeitsvertrag prüfen: Die Schadenselbstbeteiligung und ein steuerliches Nutzungsentgelt sind unterschiedliche Dinge. Erstere betrifft die Haftung bei einem Schaden, Letzteres die private Nutzung und deren Abrechnung.
Du erhältst eine unbefristete Festanstellung mit vollem Versicherungsschutz und allen Sozialleistungen. P1 Medical vergütet Pflegekräfte und Betreuungspersonal über dem TVöD. Für Nacht-, Wochenend- und Feiertagsdienste kommen Zulagen zum Grundgehalt hinzu. Als Richtwerte brutto im Monat gelten:
- Altenpflege: 3.200 bis 4.800 Euro
- OTA: 4.000 bis 6.500 Euro, abhängig von Erfahrung und Standort
Bei Einsätzen außerhalb deiner Heimatregion übernimmt P1 Medical die Übernachtungskosten vollständig und erstattet die Reisekosten. Unterstützung bei Kinderbetreuungskosten wird ebenfalls angeboten. Welche Arbeitszeitmodelle und Einsatzbedingungen zu dir passen, klärst du am besten im Gespräch und im Vertrag.
Rahmenbedingungen und Standorte
P1 Medical vermittelt medizinisches Personal deutschlandweit an Kliniken, Krankenhäuser und Pflegeeinrichtungen. Informationen zu den Einsatzmöglichkeiten findest du bei Pflegefachkraft in Zeitarbeit, Altenpfleger in Zeitarbeit und Intensivpflege in Zeitarbeit. Für regionale Möglichkeiten gibt es außerdem Informationen zu Zeitarbeit Pflege Stuttgart.
Eine pauschale Null-Haftung lässt sich daraus nicht ableiten. Lies vor der Unterschrift nach, wie Schäden und Selbstbehalte im Einzelfall geregelt sind und ob ein Nutzungsentgelt für die Privatnutzung vereinbart wird. Eine Übersicht zum Dienstwagen in der Zeitarbeit Pflege hilft dir, diese Punkte getrennt zu betrachten.
Fragen vor der Unterschrift
Muss ich den Versicherungs-Selbstbehalt immer selbst zahlen? Nein. Bei leichter Fahrlässigkeit auf einer Dienstfahrt trägst du regelmäßig nichts, und eine pauschale Abwälzung des vollen Selbstbehalts kann unwirksam sein. Bei mittlerer Fahrlässigkeit ist eine Quote möglich, bei grober Fahrlässigkeit wird es deutlich teurer. Entscheidend ist immer der Einzelfall, nicht der Betrag in einer Anzeige.
Mindert jede Zuzahlung die Steuer? Nein. Nur ein Betrag, der ausdrücklich als Nutzungsentgelt für die Privatnutzung vereinbart und in der Lohnabrechnung erfasst ist, senkt den geldwerten Vorteil. Die Entlastung ist nach oben begrenzt und darf den Vorteil höchstens auf 0 Euro drücken. Übersteigt die Selbstbeteiligung den monatlichen Vorteil, lässt sich der Rest grundsätzlich weder in einen anderen Monat übertragen noch zusätzlich als Werbungskosten abziehen, wie die Erläuterung zur Dienstwagenbesteuerung in Deutschland zusammenfasst. Eine laufende Monatsgebühr wirkt im jeweiligen Monat, eine einmalige Zuzahlung für Sonderausstattung kann über die Nutzungsdauer verteilt werden.
Zählt der Weg zum wechselnden Einsatz immer als erste Tätigkeitsstätte? Nein. Das muss für deinen Vertrag ausdrücklich geklärt werden, weil davon abhängt, ob der Zuschlag für die Entfernungskilometer greift. Bei mehreren Einsatzorten ist das die Frage, die am häufigsten offen bleibt.
Darf mein Partner den Wagen fahren? Nur wenn autorisierte Fahrer schriftlich geregelt sind. Ohne diese Regelung fährt im Schadensfall faktisch jemand ohne Auftrag, und das wird bei der Regulierung unangenehm.
Was passiert bei einem zweiten Schaden im Jahr? Es gibt keinen automatischen Monatsabzug. Auch der zweite Fall wird einzeln geprüft, mit denselben Kriterien wie der erste. Wiederholte Vorfälle sind ein Argument für ein Gespräch, nicht für eine Dauerbuchung auf deinem Lohnzettel.
Bewirb dich mit klarem Blick auf den Dienstwagen
Du zahlst nicht jeden Schaden automatisch. Ein Nutzungsentgelt ist keine Strafe und kein zweites Gehalt, sondern ein steuerlicher Rechenposten, der bei sauberer Abrechnung deine Belastung senkt. Der Vertrag muss Privatnutzung, Zuzahlung und Schadenbeteiligung getrennt benennen, sonst entscheidet am Ende die Buchhaltung über dein Geld.
Mehr Gehalt, ein Dienstwagen, den du auch privat fahren darfst, und feste Ansprechpartner, die rund um die Uhr für dich da sind: Das gibt es bei P1 Medical. Bewirb dich jetzt in 1 Minute, ohne Lebenslauf und Anschreiben über das Bewerbungsformular, und schau dir vorher an, wie Personal 1 Personalservice GmbH Einsätze in deiner Region plant.
Ganz ohne Lebenslauf und Anschreiben